■셀트리온
□ 1Q24 Review: 하반기를 위한 준비 순항 중
2024년 5월 13일, KB증권 제약/바이오 Analyst 김혜민
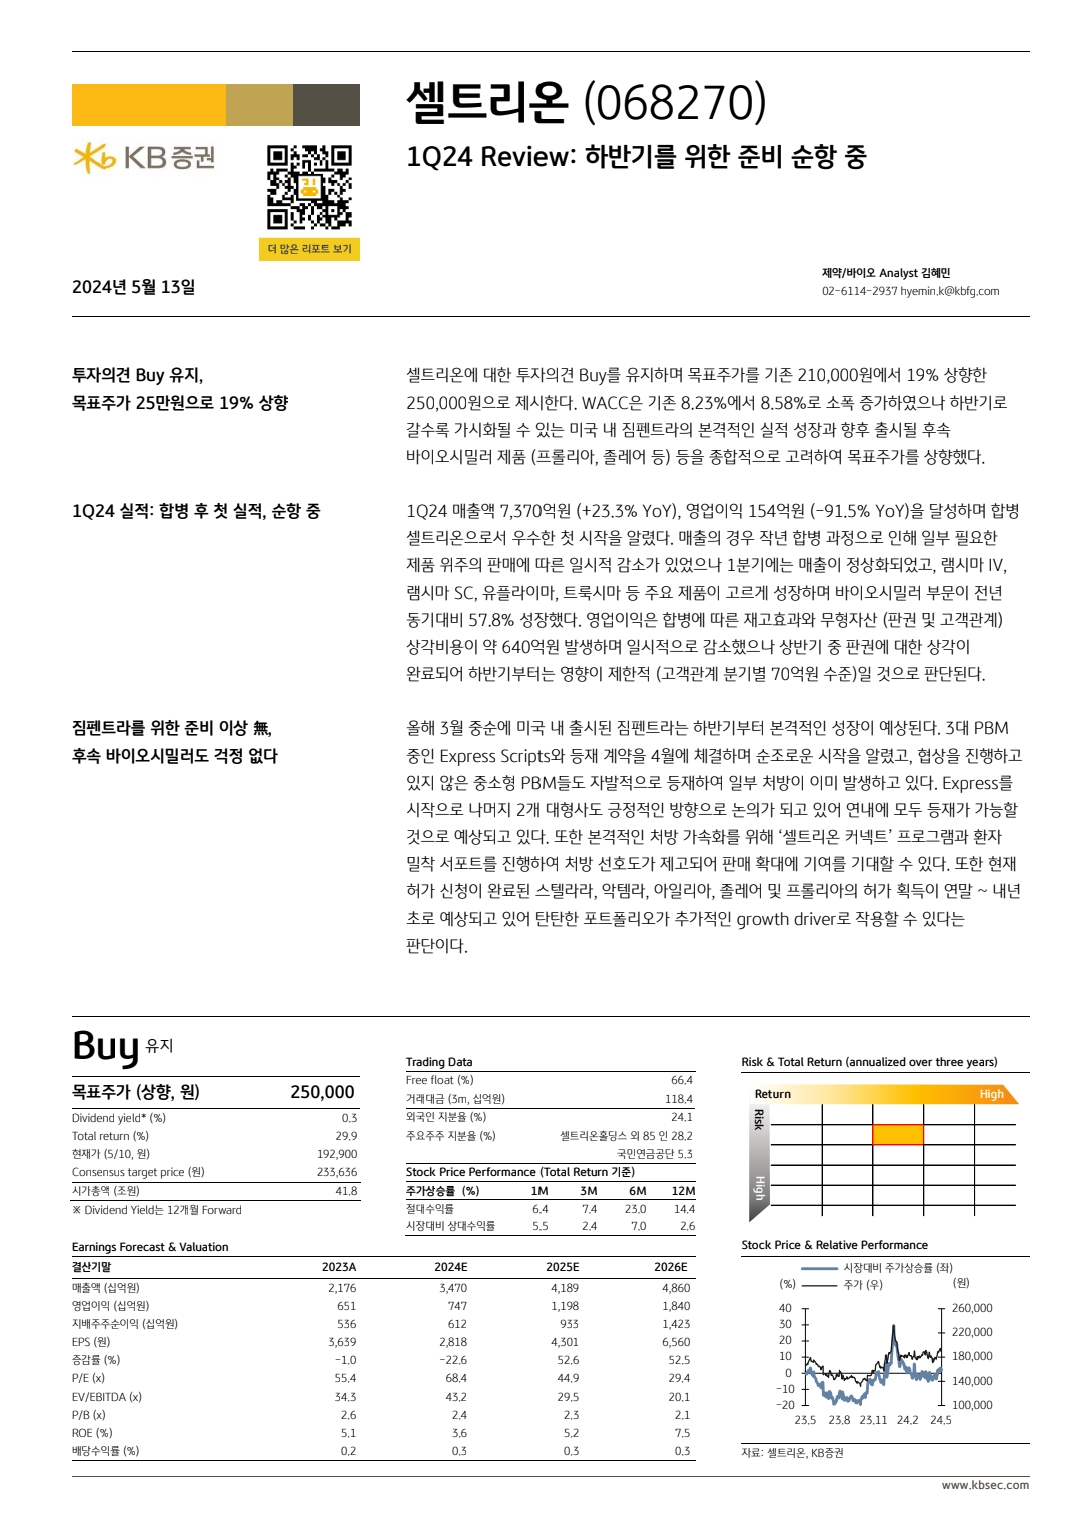
●투자의견 Buy 유지,목표주가 25만원으로 19% 상향
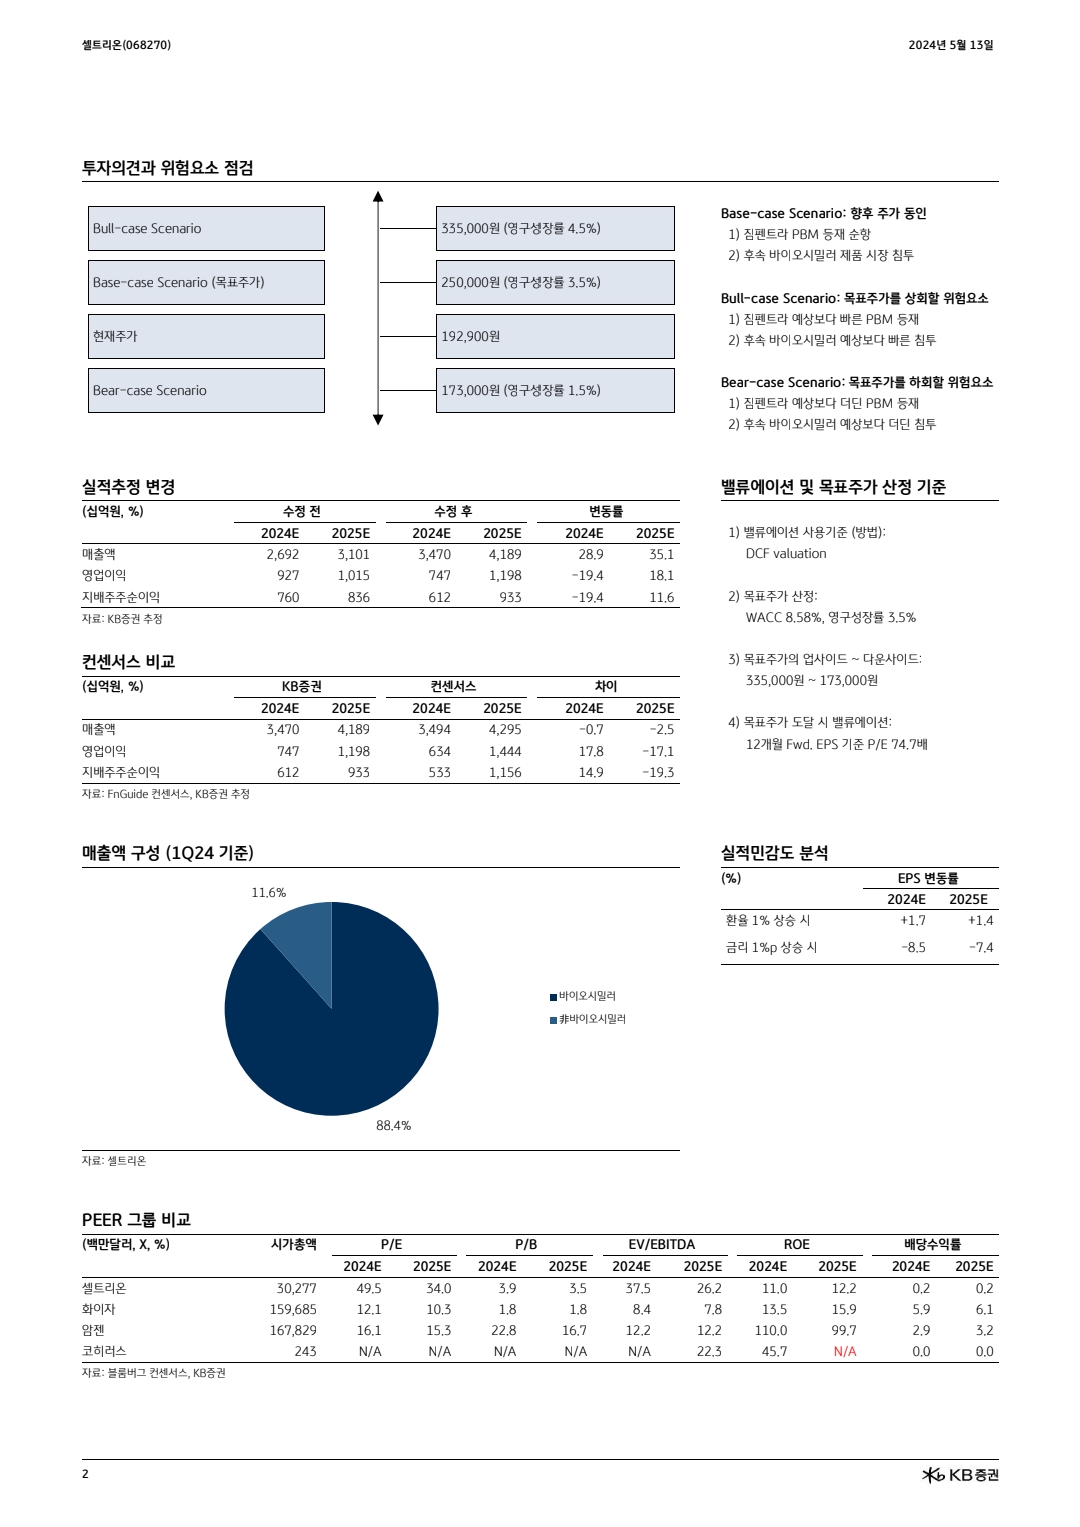
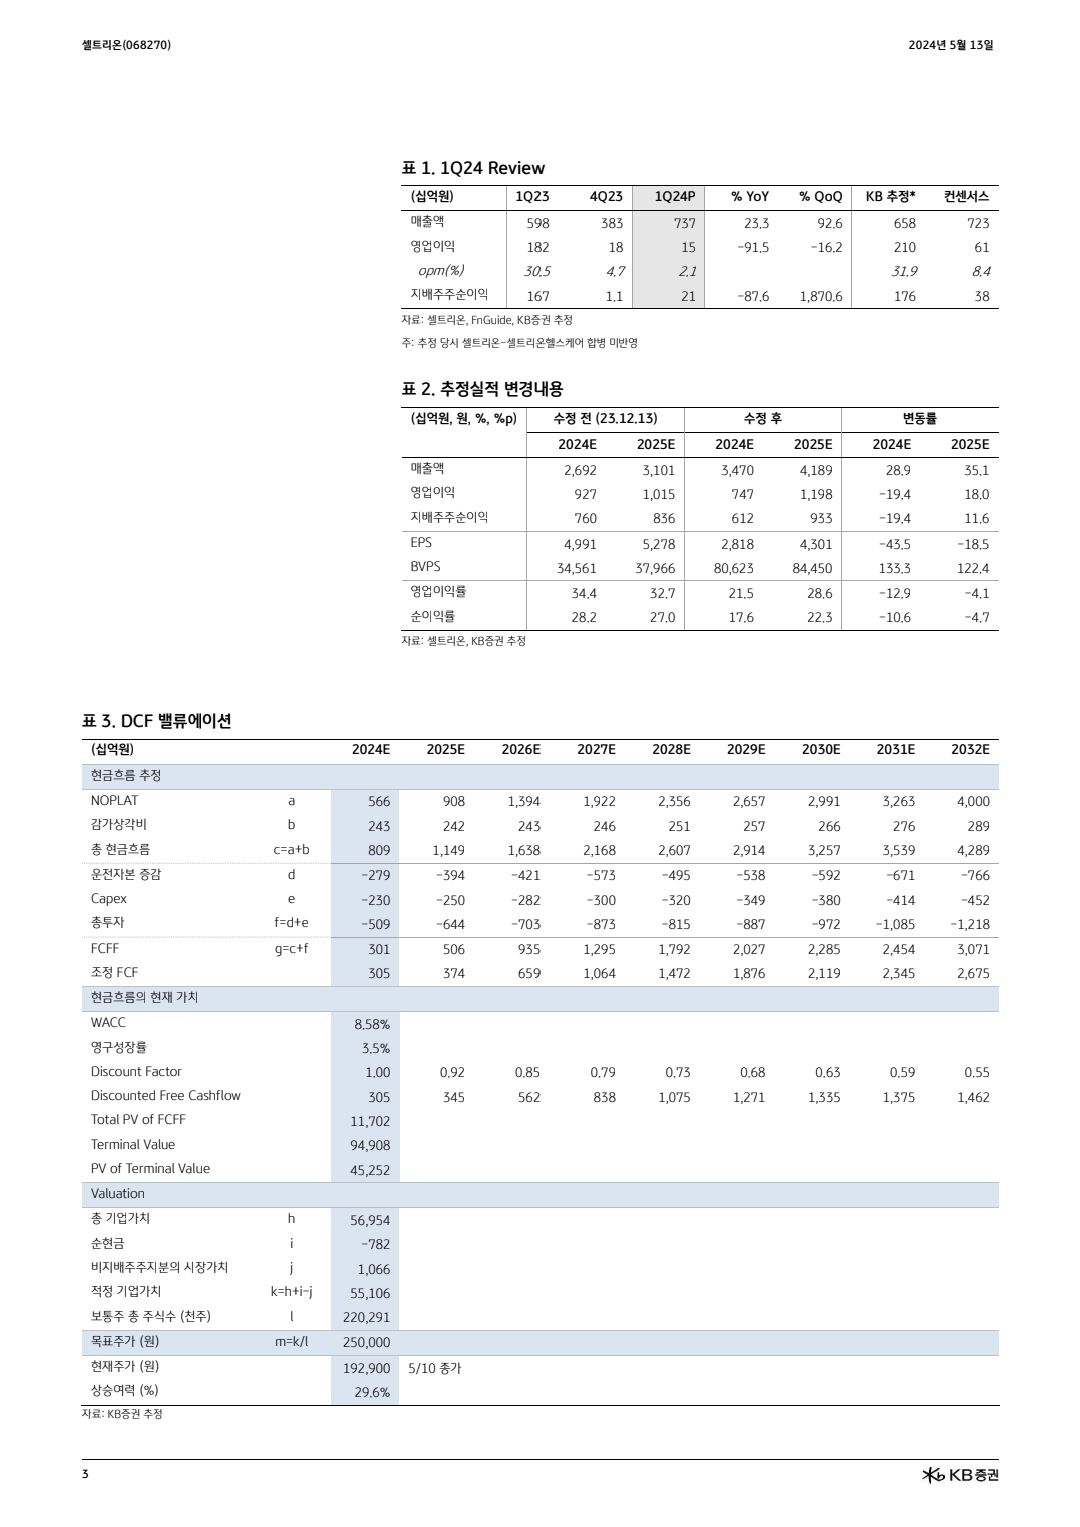
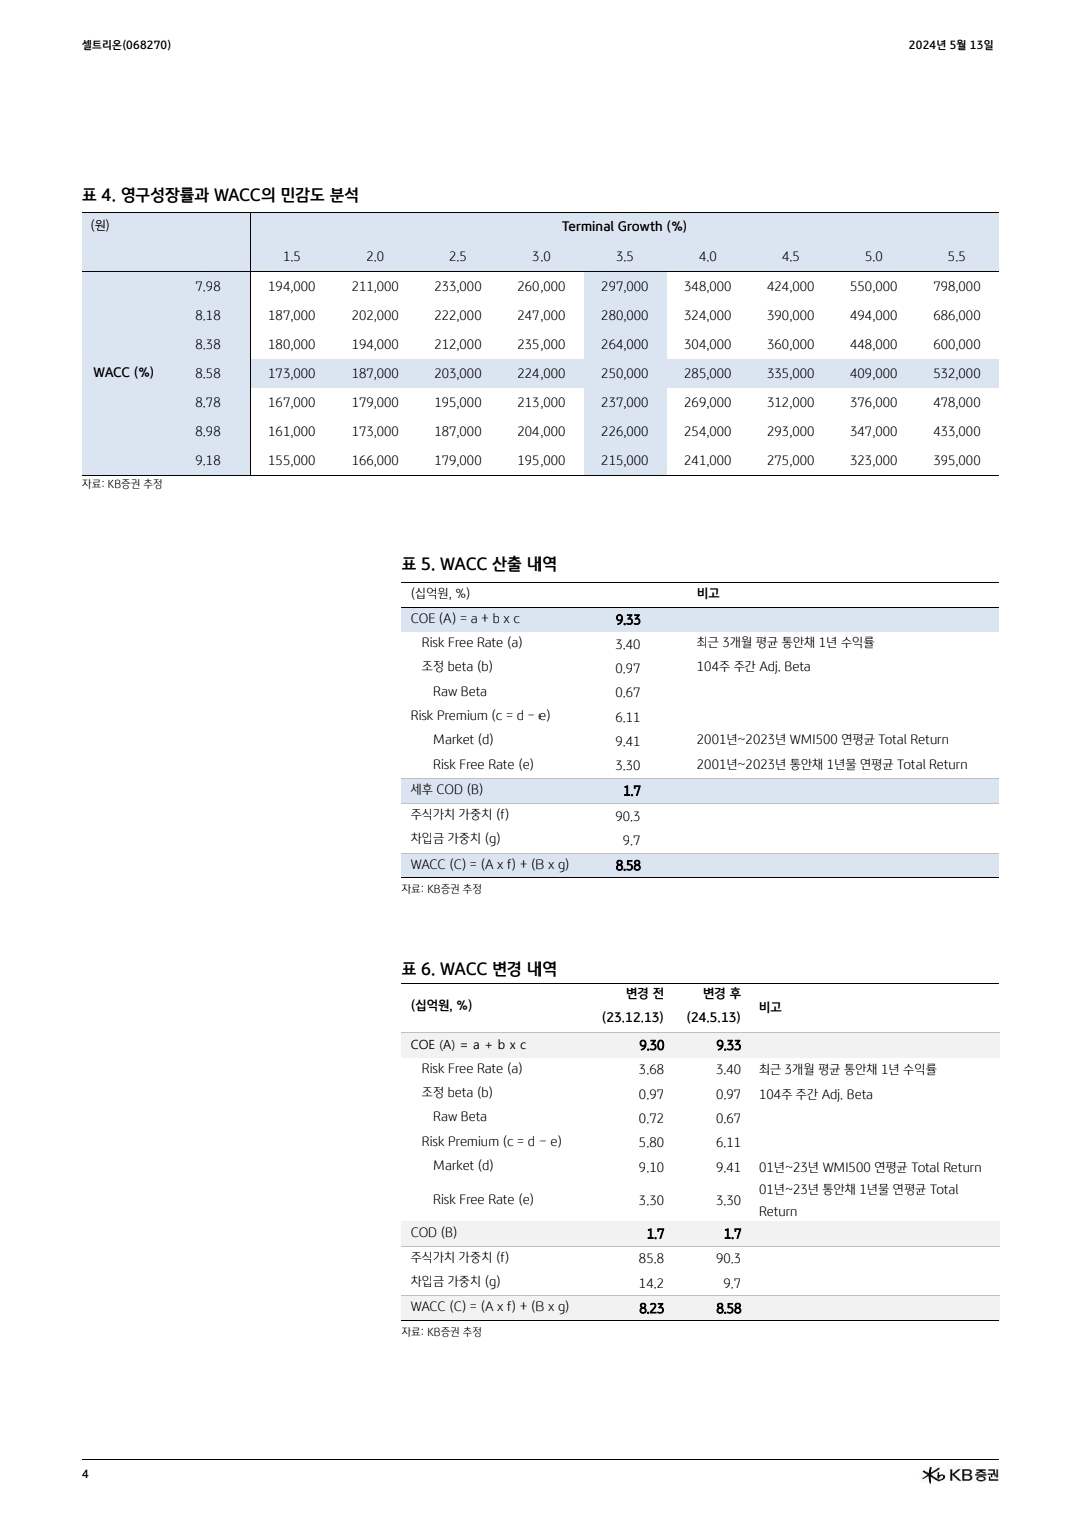
셀트리온에 대한 투자의견 Buy를 유지하며 목표주가를 기존 210,000원에서 19% 상향한250,000원으로 제시한다. WACC은 기존 8.23%에서 8.58%로 소폭 증가하였으나 하반기로 갈수록 가시화될 수 있는 미국 내 짐펜트라의 본격적인 실적 성장과 향후 출시될 후속바이오시밀러 제품 (프롤리아, 졸레어 등) 등을 종합적으로 고려하여 목표주가를 상향했다.
●1Q24 실적: 합병 후 첫 실적, 순항 중
1Q24 매출액 7,370억원 (+23.3% YoY), 영업이익 154억원 (-91.5% YoY)을 달성하며 합병셀트리온으로서 우수한 첫 시작을 알렸다. 매출의 경우 작년 합병 과정으로 인해 일부 필요한 제품 위주의 판매에 따른 일시적 감소가 있었으나 1분기에는 매출이 정상화되었고, 램시마 IV, 램시마 SC, 유플라이마, 트룩시마 등 주요 제품이 고르게 성장하며 바이오시밀러 부문이 전년동기대비 57.8% 성장했다. 영업이익은 합병에 따른 재고효과와 무형자산 (판권 및 고객관계)상각비용이 약 640억원 발생하며 일시적으로 감소했으나 상반기 중 판권에 대한 상각이완료되어 하반기부터는 영향이 제한적 (고객관계 분기별 70억원 수준)일 것으로 판단된다.
●짐펜트라를 위한 준비 이상 無,후속 바이오시밀러도 걱정 없다
올해 3월 중순에 미국 내 출시된 짐펜트라는 하반기부터 본격적인 성장이 예상된다. 3대 PBM 중인 Express Scripts와 등재 계약을 4월에 체결하며 순조로운 시작을 알렸고, 협상을 진행하고 있지 않은 중소형 PBM들도 자발적으로 등재하여 일부 처방이 이미 발생하고 있다. Express를시작으로 나머지 2개 대형사도 긍정적인 방향으로 논의가 되고 있어 연내에 모두 등재가 가능할 것으로 예상되고 있다. 또한 본격적인 처방 가속화를 위해 ‘셀트리온 커넥트’ 프로그램과 환자밀착 서포트를 진행하여 처방 선호도가 제고되어 판매 확대에 기여를 기대할 수 있다. 또한 현재 허가 신청이 완료된 스텔라라, 악템라, 아일리아, 졸레어 및 프롤리아의 허가 획득이 연말 ~ 내년초로 예상되고 있어 탄탄한 포트폴리오가 추가적인 growth driver로 작용할 수 있다는 판단이다.

 목록


 셀트는 유독 순매도만 하는 거래원이
24/05/13 11:02
 [투데이리포트]셀트리온, "1Q24 & NDR…" BUY-교보증권
24/05/13 09:45
 토론
 자동삭제