셀트리온

목록목록
기관감소 소매증대.
  • 26/06/16 08:24
  • 조회 1661
ml9352 자기 소개가 없습니다.


원내처방 감소 원외처방 증대.
메디캐어 PartB는 줄고 PartD에서 보험환급 적용 증가.
따라서 3대 PBM 보험약 등재보다 모두 선호약등재가 중요하여 사활을 걸어야 합니다.

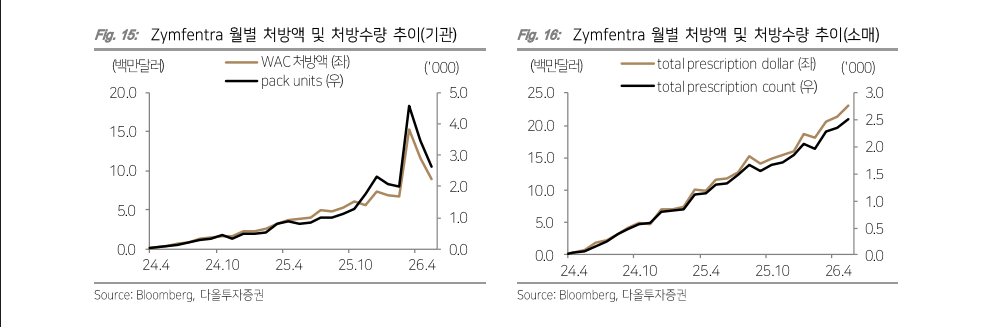
1. 기관(병원) 데이터 분석
왼쪽 그래프를 보면
2024년 ~ 2025년 말까지 꾸준히 증가
2026년 초 급격한 증가(스파이크)
이후 최근 수치에서 다소 감소
기관 채널은 실제 환자 처방뿐 아니라
병원 재고 확보
도매상 입고
초기 물량 비축
영향을 많이 받습니다.
특히 2026년 초 급등 후 감소는 수요 감소라기보다 재고 조정 가능성이 높아 보입니다.무상공급 서비스.

2. 소매(리테일) 데이터 분석
오른쪽 그래프를 보면
처방액과 처방건수가 거의 직선 형태로 증가
감소 구간이 없음
최근으로 갈수록 증가 속도가 오히려 빨라짐
이는 실제 환자가 약을 수령하는 단계가 계속 늘고 있다는 의미입니다.

3. 왜 이런 현상이 발생할까?
짐펜트라는 원래
병원에서 IV 인플릭시맙 사용 →
짐펜트라(SC) 전환 →
전문약국(Specialty Pharmacy) 공급
구조입니다.
PBM 선호약 등재가 확대되면 환자는 병원보다 약국을 통해 약을 받게 됩니다. 최근 시그나 계열 에버노스 등 주요 보험 커버리지가 확대되면서 이러한 흐름이 강화되고 있습니다.

4. 투자자 입장에서 중요한 부분
제가 이 그래프에서 가장 긍정적으로 보는 부분은
소매 처방건수 증가 추세가 전혀 꺾이지 않았다는 점입니다.
만약 짐펜트라가 실제로 실패하고 있다면
기관 처방 ↓
소매 처방 ↓
가 같이 나와야 합니다.
그런데 현재는
기관 : 일시 조정
소매 : 지속 증가
입니다.

5. 다만 확인해야 할 리스크
현재 그래프만으로는 알 수 없는 것이 있습니다.
신규 환자 증가율
재처방 유지율(Persistence)
PBM 선호약 등재 후 실제 처방 전환 속도
이 수치가 기대보다 낮다면 주가에는 부담이 될 수 있습니다.

결론
이 그래프만 놓고 보면
기관 감소는 부정적 신호라기보다 재고 조정 또는 채널 이동 가능성이 높음
실제 환자 수요를 반영하는 소매 처방은 매우 건강하게 증가
따라서 현재 데이터는 "짐펜트라 수요 둔화"보다는 "병원 → 전문약국 채널 전환"으로 해석하는 것이 합리적입니다.
실제로 최근 미국 처방량(TRx)은 전년 대비 185~352% 증가하며 사상 최고 수준을 기록하고 있습니다.
캐릭터
어여라디차26/06/16 08:39 4
'ml9352'님이 이 댓글을 블라인드 처리 하였습니다.
캐릭터
ml935226/06/16 09:06 6
보험 D(메디케어 Part D)에 등재된 이유는 약의 투여 방식 때문입니다. 짐펜트라는 원래 인플릭시맙 성분이지만 기존의 레미케이드나 인플렉트라처럼 병원에서 정맥주사(IV)로 맞는 약이 아니라 환자가 집에서 직접 맞는 피하주사(SC) 입니다. 미국 메디케어는 일반적으로 병원·의원에서 투여 → Part B 환자가 약국에서 받아 자가 투여 → Part D 로 구분합니다. 따라서 짐펜트라는 자가주사 제품이므로 Part D 처방약 급여 체계에 포함됩니다. Medicare 이것이 셀트리온이 짐펜트라를 미국에서 출시하면서 가장 중요하게 본 부분 중 하나입니다. 왜 Part D 등재가 중요한가? 기존 IV 인플릭시맙은 병원 방문 필요 Part B 예산 사용 반면 짐펜트라는 집에서 투여 가능 전문약국(Specialty Pharmacy) 수령 Part D 적용 이 가능해집니다. Medicare 그런데 왜 PBM 선호약 등재가 중요할까? Part D에 들어갔다고 해서 자동으로 처방이 늘어나는 것은 아닙니다. 보험사와 PBM은 선호약(Preferred) 비선호약(Non-Preferred) 으로 나누어 관리합니다. 짐펜트라가 CVS, Express Scripts, OptumRx 등의 주요 PBM에서 선호약 지위를 확보하면 환자 본인 부담금이 낮아지고 처방 장벽이 크게 줄어듭니다. 그래서 셀트리온이 최근 가장 집중하는 것이 Part D 자체 등재보다 PBM 선호약 등재 확대입니다. 투자 관점 최근 기관처방이 줄고 소매처방이 늘어나는 현상도 사실은 Part B(병원) → Part D(약국) 구조 전환의 결과로 볼 수 있습니다. 즉, 병원에서 IV 맞던 환자 ↓ 짐펜트라로 전환 ↓ 전문약국을 통해 수령 하는 흐름입니다. 따라서 현재 짐펜트라에서 가장 중요한 지표는 기관 매출보다 Part D 채널의 실제 처방 건수(TRx) 와 PBM 선호약 커버리지 확대 속도라고 볼 수 있습니다. 최근 소매처방 그래프가 계속 우상향하는 이유도 이와 관련이 있습니다.
캐릭터
셀트수호천사26/06/16 09:19 6
매일 똥싸지른 쓰레기 글 만 보다가 간만에 도움되는 소중한 글 감사합니다.
답글첫주식셀26/06/16 09:29 5좋아요신고
동감입니다. 뭔놈의 게시판이 싸롸있네 헛소리나 지껄이고, 대놓고 매일 광고올려도 제재도 없네요. 간만에 좋은 글 감사합니다.
캐릭터
ml935226/06/16 09:22 0
어여라디치님 잘못 눌러 블라인드 되었습니다.죄송합니다.복원기능이 없네요.
캐릭터
ml935226/06/16 10:18 3
위 내용 보고 희망회로 돌리지 마시길.더 나빠지지 않는다는 생각으로 검색하여 올렸습니다.26년 1월 PBM 시그마 에보노스 선호약 등재가 시작이고 CVS UHC에 선호약으로 등재되면 기대해도 좋습니다.시간을 기다려야 함. 회사에서 빨리 선호약 등재 시켜야 하는데 무슨이유인지 몰라도 의지가 없어 보입니다.
답글셀트수호천사26/06/16 11:28 1좋아요신고
유익한 글 감사드립니다. 간만에 게시판이 깨끗한 물로 정화된 것 같습니다. 자주 좋은 글 부탁드립니다.
캐릭터
되돌릴수없다26/06/16 11:14 0
지금 추세로는 올해도 짐펜 전망치 3500억 달성은 어렵겠네..ㅠㅠ 안파는 건지 못파는건지 이젠 감도 못잡겠다..
이전/다음글
다음 실적이 많이 중요할까요? 26/06/16 08:31
이전 곧 지수는 9000 달성 26/06/16 08:15