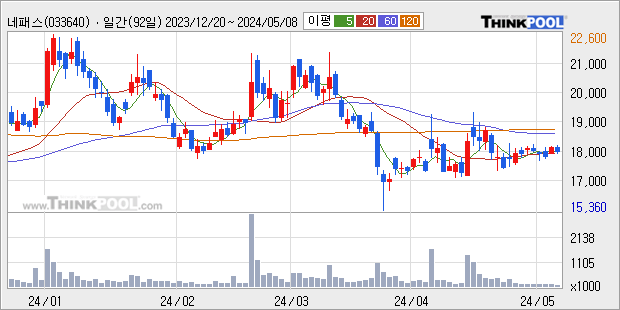
▷유진투자증권은 금일 리포트를 통해 삼성전자가 미국의 글로벌파운드리와 차세대 로직공정인 14나노 FinFET의 전략적 제휴를 발표하면서
비메모리부문 경쟁력을 대폭적으로 강화하고 있는 점을 높이 평가한다며, 올해 4분기 이후 동사의 WLP부문 실적이 중장기적으로 크게 개선될 것으로
판단하였음.
▷또한, 올해 UHD-TV시장 본격성장과 고객 확대 등으로 LDI 범핑부문 실적이 빠르게 회복되고 있고, 자회사
네패스디스플레이의 수율이 개선되면서 올해 실적호전을 기록할 것으로 전망하였음.
▷투자의견 : BUY[유지], 목표주가 : 12,000원 →
14,000원[상향]